1. 金山软件第四季度事迹预期何如样?
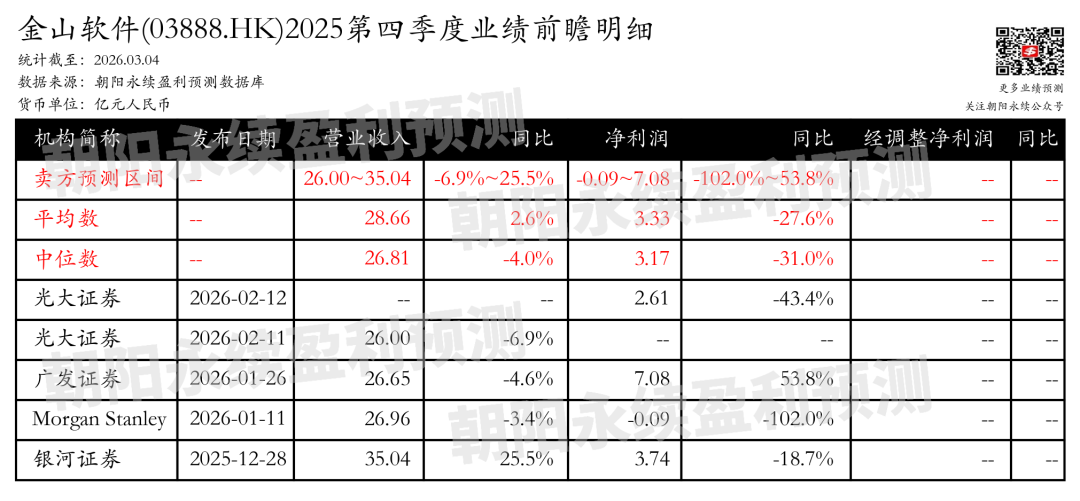
扫尾2026年03月04日,凭证向阳永续季度事迹前瞻数据:
预测买卖收入26.00~35.04亿元,同比变动-6.9%~25.5%;预测净利润-0.09~7.08亿元,同比变动-102.0%~53.8%。
关爱后续财报数据露馅后能否超预期,向阳永续港股季度事迹前瞻数据将为投资者提供事迹果断。
2. 金山软件最新卖方不雅点
星河证券觉得:金山软件算作国内最早的互联网软件公司之一,凭借先发上风在办公软件及事迹和网罗游戏边界酿成双轮启动款式。2024年办公软件业务收入51.21亿元,游戏业务收入51.97亿元,毛利率保管在80%以上,财务肃肃。WPS Office行家月活跃开发数达6.69亿,累计付用度户数4179万,通过AI技巧晋升居品力和用户体验,B端WPS365收入同比增长71.61%。网游业务短期承压,但公司积极拓展新品类和出海,寻求新增长点。展望2025-2027年买卖收入隔离为105.68/116.08/134.00亿元,增速隔离为+2.43%/+9.83%/+15.44%。
分业务来说:
1)WPS Office:行家月活跃开发数达6.69亿,累计付用度户数4179万,AI技巧权贵晋升居品力和用户体验,B端WPS365收入同比增长71.61%。
2)网罗游戏:以《剑侠情缘》IP为中枢,端游《剑网3》通过长线运营保抓活力,积极拓展新品类和出海,寻求新增长点。
开源证券觉得:金山软件在游戏业务诊疗后,WPS业务成为增长亮点。2025-2027年归母净利润预测下调,但公司股价对应PE估值有所下落,明天估值晋升依赖于AI及信创需求加快、雷系生态强化协同、解限机优化后活水回升。WPS业务在C端和B端均贯通精致,C端月活增长呈现拐点,B端业务加快,体现企业及政府信创需求的高景气度。游戏业务下滑主要受《解限机》贯通欠安影响,但公司经营抓续优化并推出2.0版块。
(注:本文本色基于向阳永续AI技巧生成,文中联系盈利预测数据均来自向阳永续盈利预测数据库)
风险教导:本文所示数据或案例仅供参考之用,弗成算作明天投资依据。投资股票有风险,商场波动、公司事迹、计谋要素等王人可能导致股票价钱波动。请您在投资前充分了解联系信息,并凭证本人的风险承受才调作念出投资有谋划。
更多事迹前瞻数据问答、前瞻及会诊,立即使用AI小二: ]article_adlist--> 网页端:https://aixiaoer.go-goal.cn/
PC&App端:点击左下角“阅读原文”
 海量资讯、精确解读,尽在新浪财经APP